聚合支付和分账平台有什么区别?商户收款方案怎么选?
日期:2026-10-15 11:27:18 / 人气:
很多商户在选收款方案的时候,常被两个词绕晕:聚合支付、分账平台。听起来都挺专业,其实它们解决的是完全不同的两件事。一个管收款,一个管分钱,很多老板因为没搞清这个区别,要么选错了方案,要么多花了冤枉钱。先把这两件事搞明白,后面选方案就不难了。
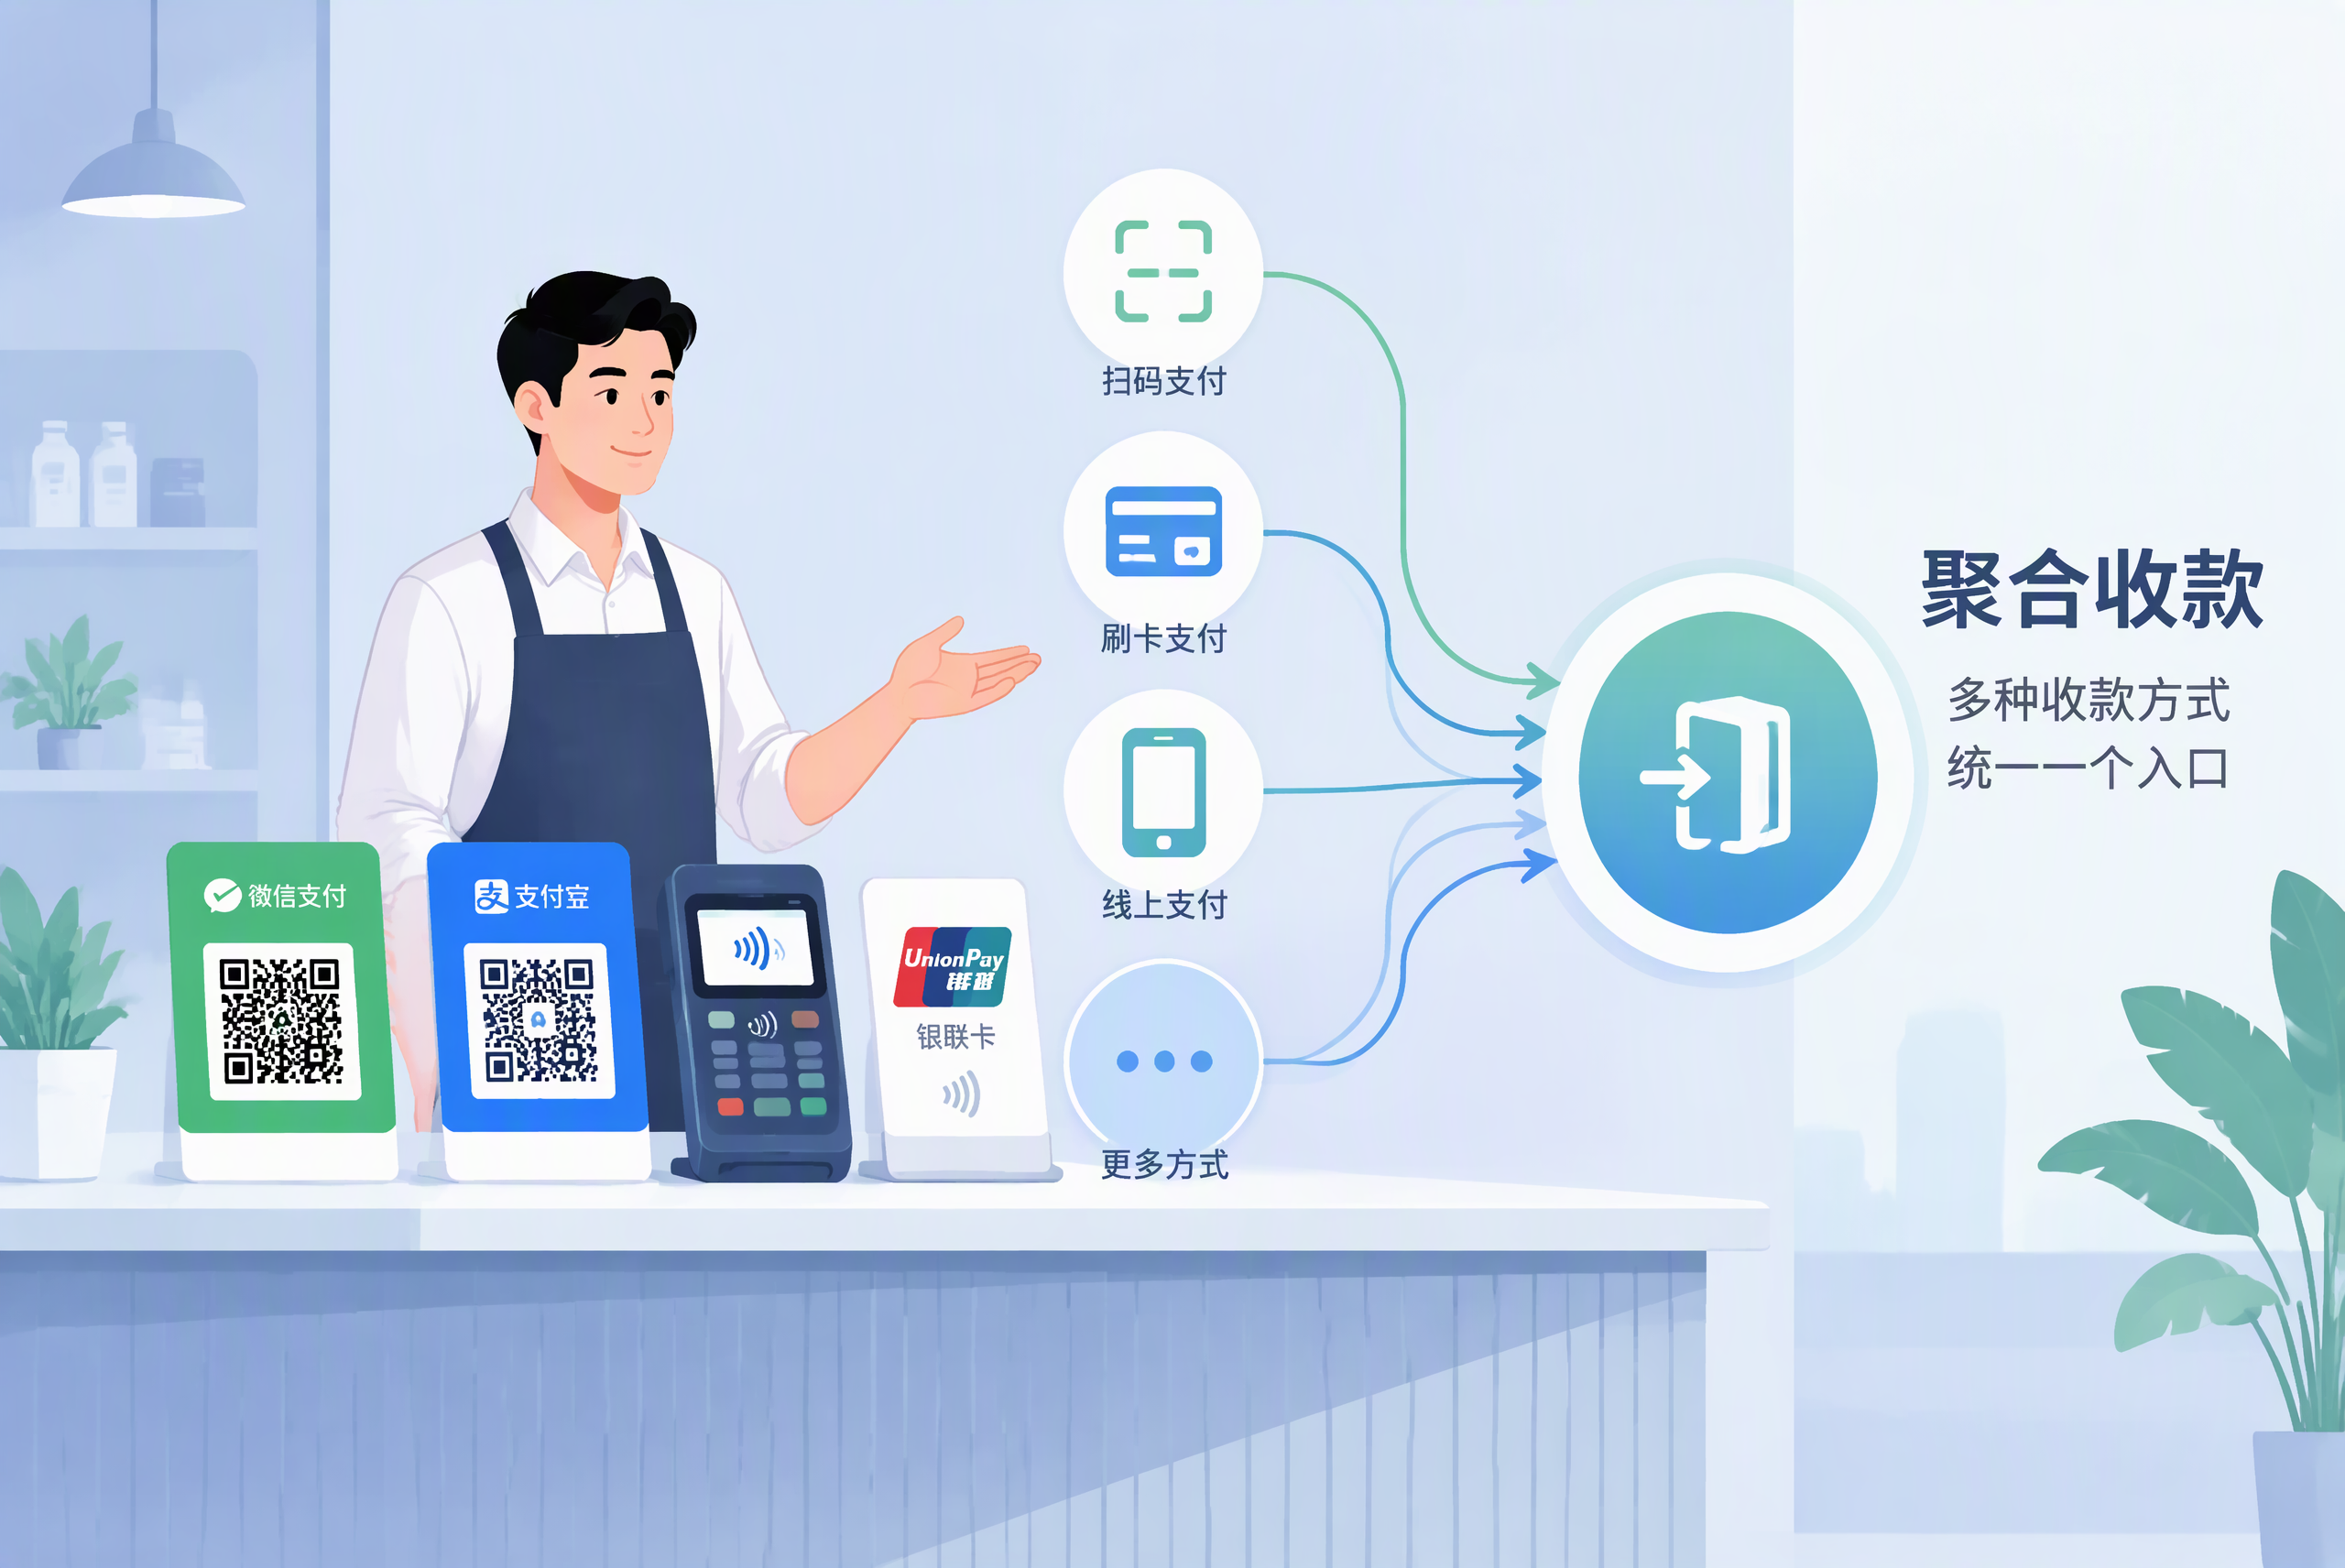
先说聚合支付。简单讲,它就是把你店里的几种收款方式集中到一个入口。顾客不管是用手机扫码,还是刷卡,或者在你的线上商城下单,钱都能进同一个后台,拉出来就是一张对账单。它的价值在于解决"怎么收":你不需要在柜台上摆好几个码牌,也不用每天翻好几个平台看账,收银对账都省事,顾客付款也方便。对于客流大、收款方式杂的商家来说,聚合支付省下的不止是时间,还有算错账的风险。
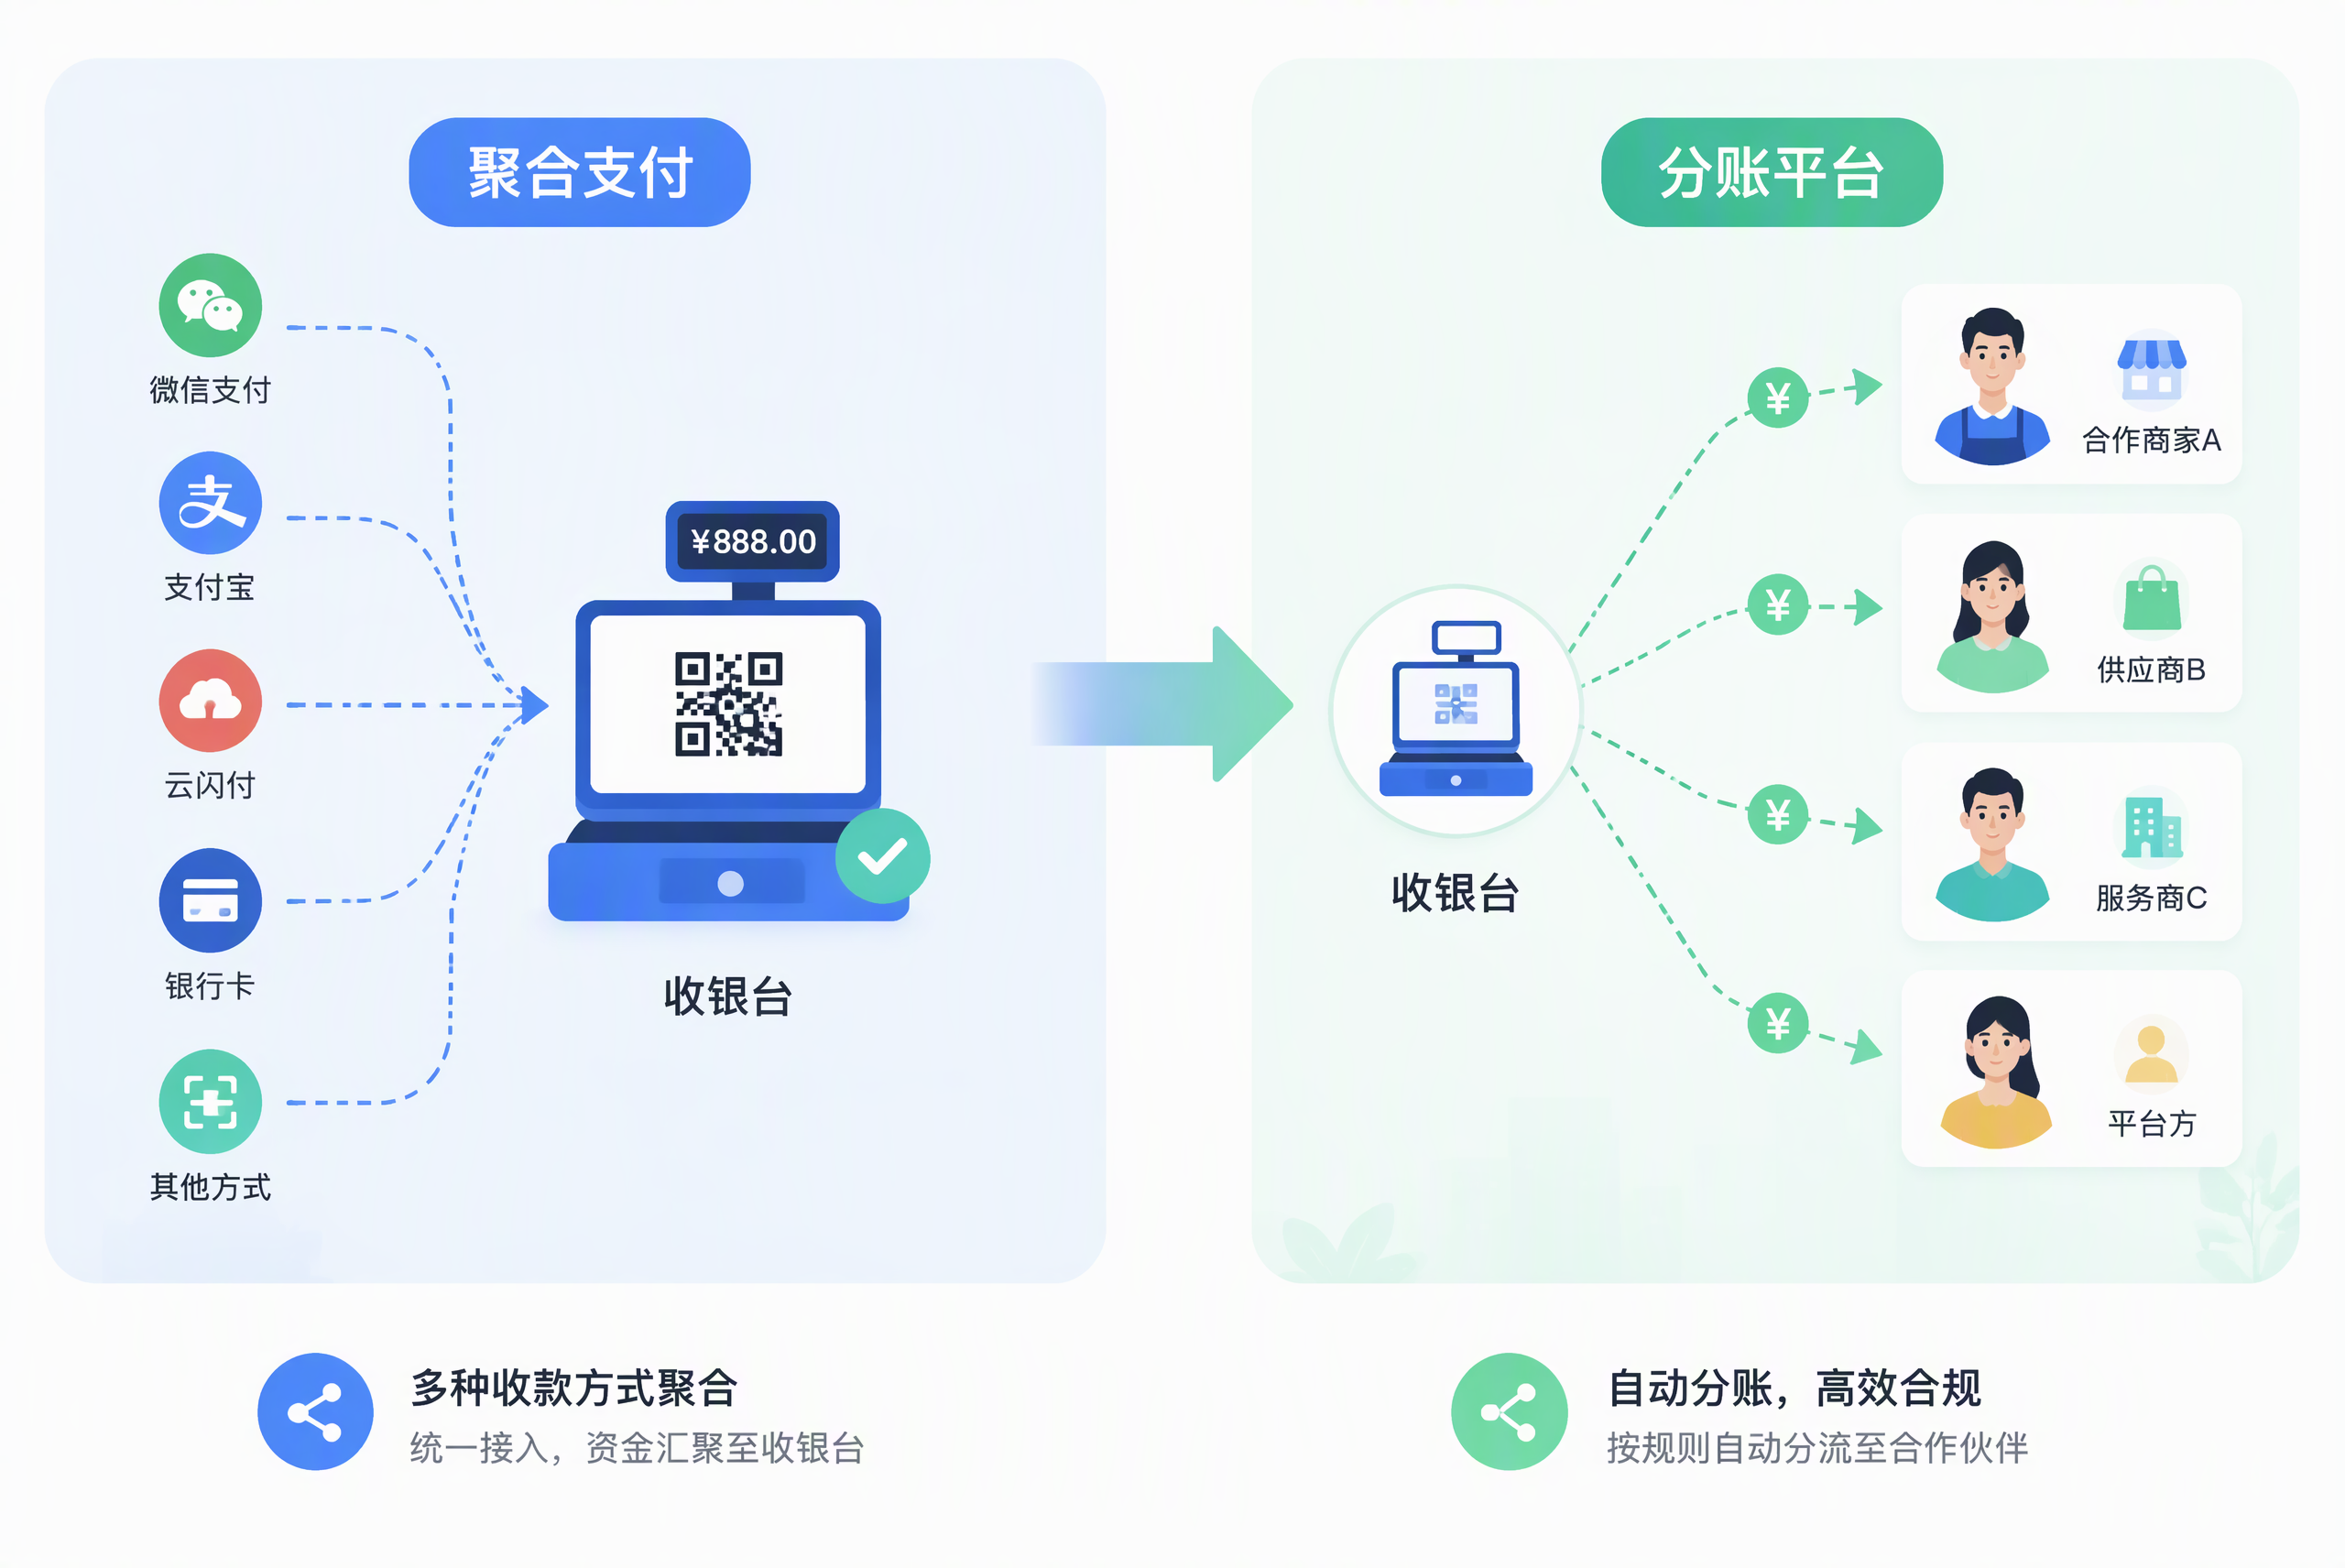
再说分账平台。钱收进来之后怎么分配,是分账平台管的。比如你做连锁生意,顾客付的钱要按比例分给各个门店;你做供应链生意,货款要拆给好几个供应商;你和合伙人一起做项目,利润怎么分也要有一个清晰的依据。分账平台能按你事先设好的规则,把每一笔钱自动拆开、分别结算到对应的账户,省去人工算账和对账的麻烦,也避免因为分账不清而起争执。规则定得越细,后面的纠纷就越少。
看出区别了吗?一个是入口,一个是入口之后的分发。聚合支付管的是收款这一头,解决钱怎么收进来;分账平台管的是资金分配这一头,解决收进来之后怎么分。它俩不是二选一的关系,很多生意里是可以组合用的:你先用聚合支付把各种收款方式都收进来,再借助分账平台把收到的钱按规则分给该收的人,两头都顺畅,生意才转得动。
那到底怎么选?别急着看别人的推荐,先想清楚自己的痛点在哪。如果你头疼的是收款方式太杂、每天对账麻烦,那优先考虑聚合支付;如果你头疼的是钱要分给多方、每次都靠手工记账还容易出错,那你要的其实是分账能力;如果两种需求都有,也别自己硬拼,直接找服务方要一个组合方案,把收款和分账一起解决。判断标准很简单:方案是围着你的生意转的,不是让你去适应方案。
最后提醒一句:不管选哪种方案,都要确认服务方对接的是持牌支付机构,资金进入银行备付金账户、受央行监管,平台不能随意挪用;合同里把收款账户、结算周期、费率、责任划分写清楚;正式放量之前先小额试跑,亲眼确认到账速度和分账准确性。收款入口选得再漂亮,资金安全出了问题也是白搭。钱的事,稳妥永远比花哨重要。
还有人会问:组合方案会不会很贵、很复杂?其实不会。正规服务方一般会按照你的交易体量和业务形态,把收款和分账打包配置,费用明明白白写进合同,不会多收你看不懂的费用。真正要花心思的,是把分账规则想清楚:谁拿多少、什么时候到账、出了差错怎么处理,先理顺,后面用起来就顺。这两件事本身不复杂,复杂的是理清自己的账。
支付路上不迷路,京韵华媒来科普。