
平台分账二清风险怎么破?合规分账这样做,资金安全又放心
日期:2026-10-08 13:28:29 / 人气:
做平台生意,最怕的不是没流量,而是钱出了问题。这几年,平台资金违规滞留、挪用甚至跑路的消息不少,说白了大多是栽在二清上。二清到底是个什么风险?合规分账又该怎么搭?市面上讲分账的排名和评测不少,但能把二清与合规关系讲透的不多,今天一次说清楚。
一、什么是二清?为什么平台容易踩坑
所谓二清,就是平台自己没有支付牌照,却先替商户把钱收进来,再自己分配出去。钱在平台账上一停,就产生了违规滞留:万一平台经营不善,商户货款就打了水漂,多级分销、多方返佣的场景尤其危险。没有银行参与的资金托管,安全隐患始终存在。
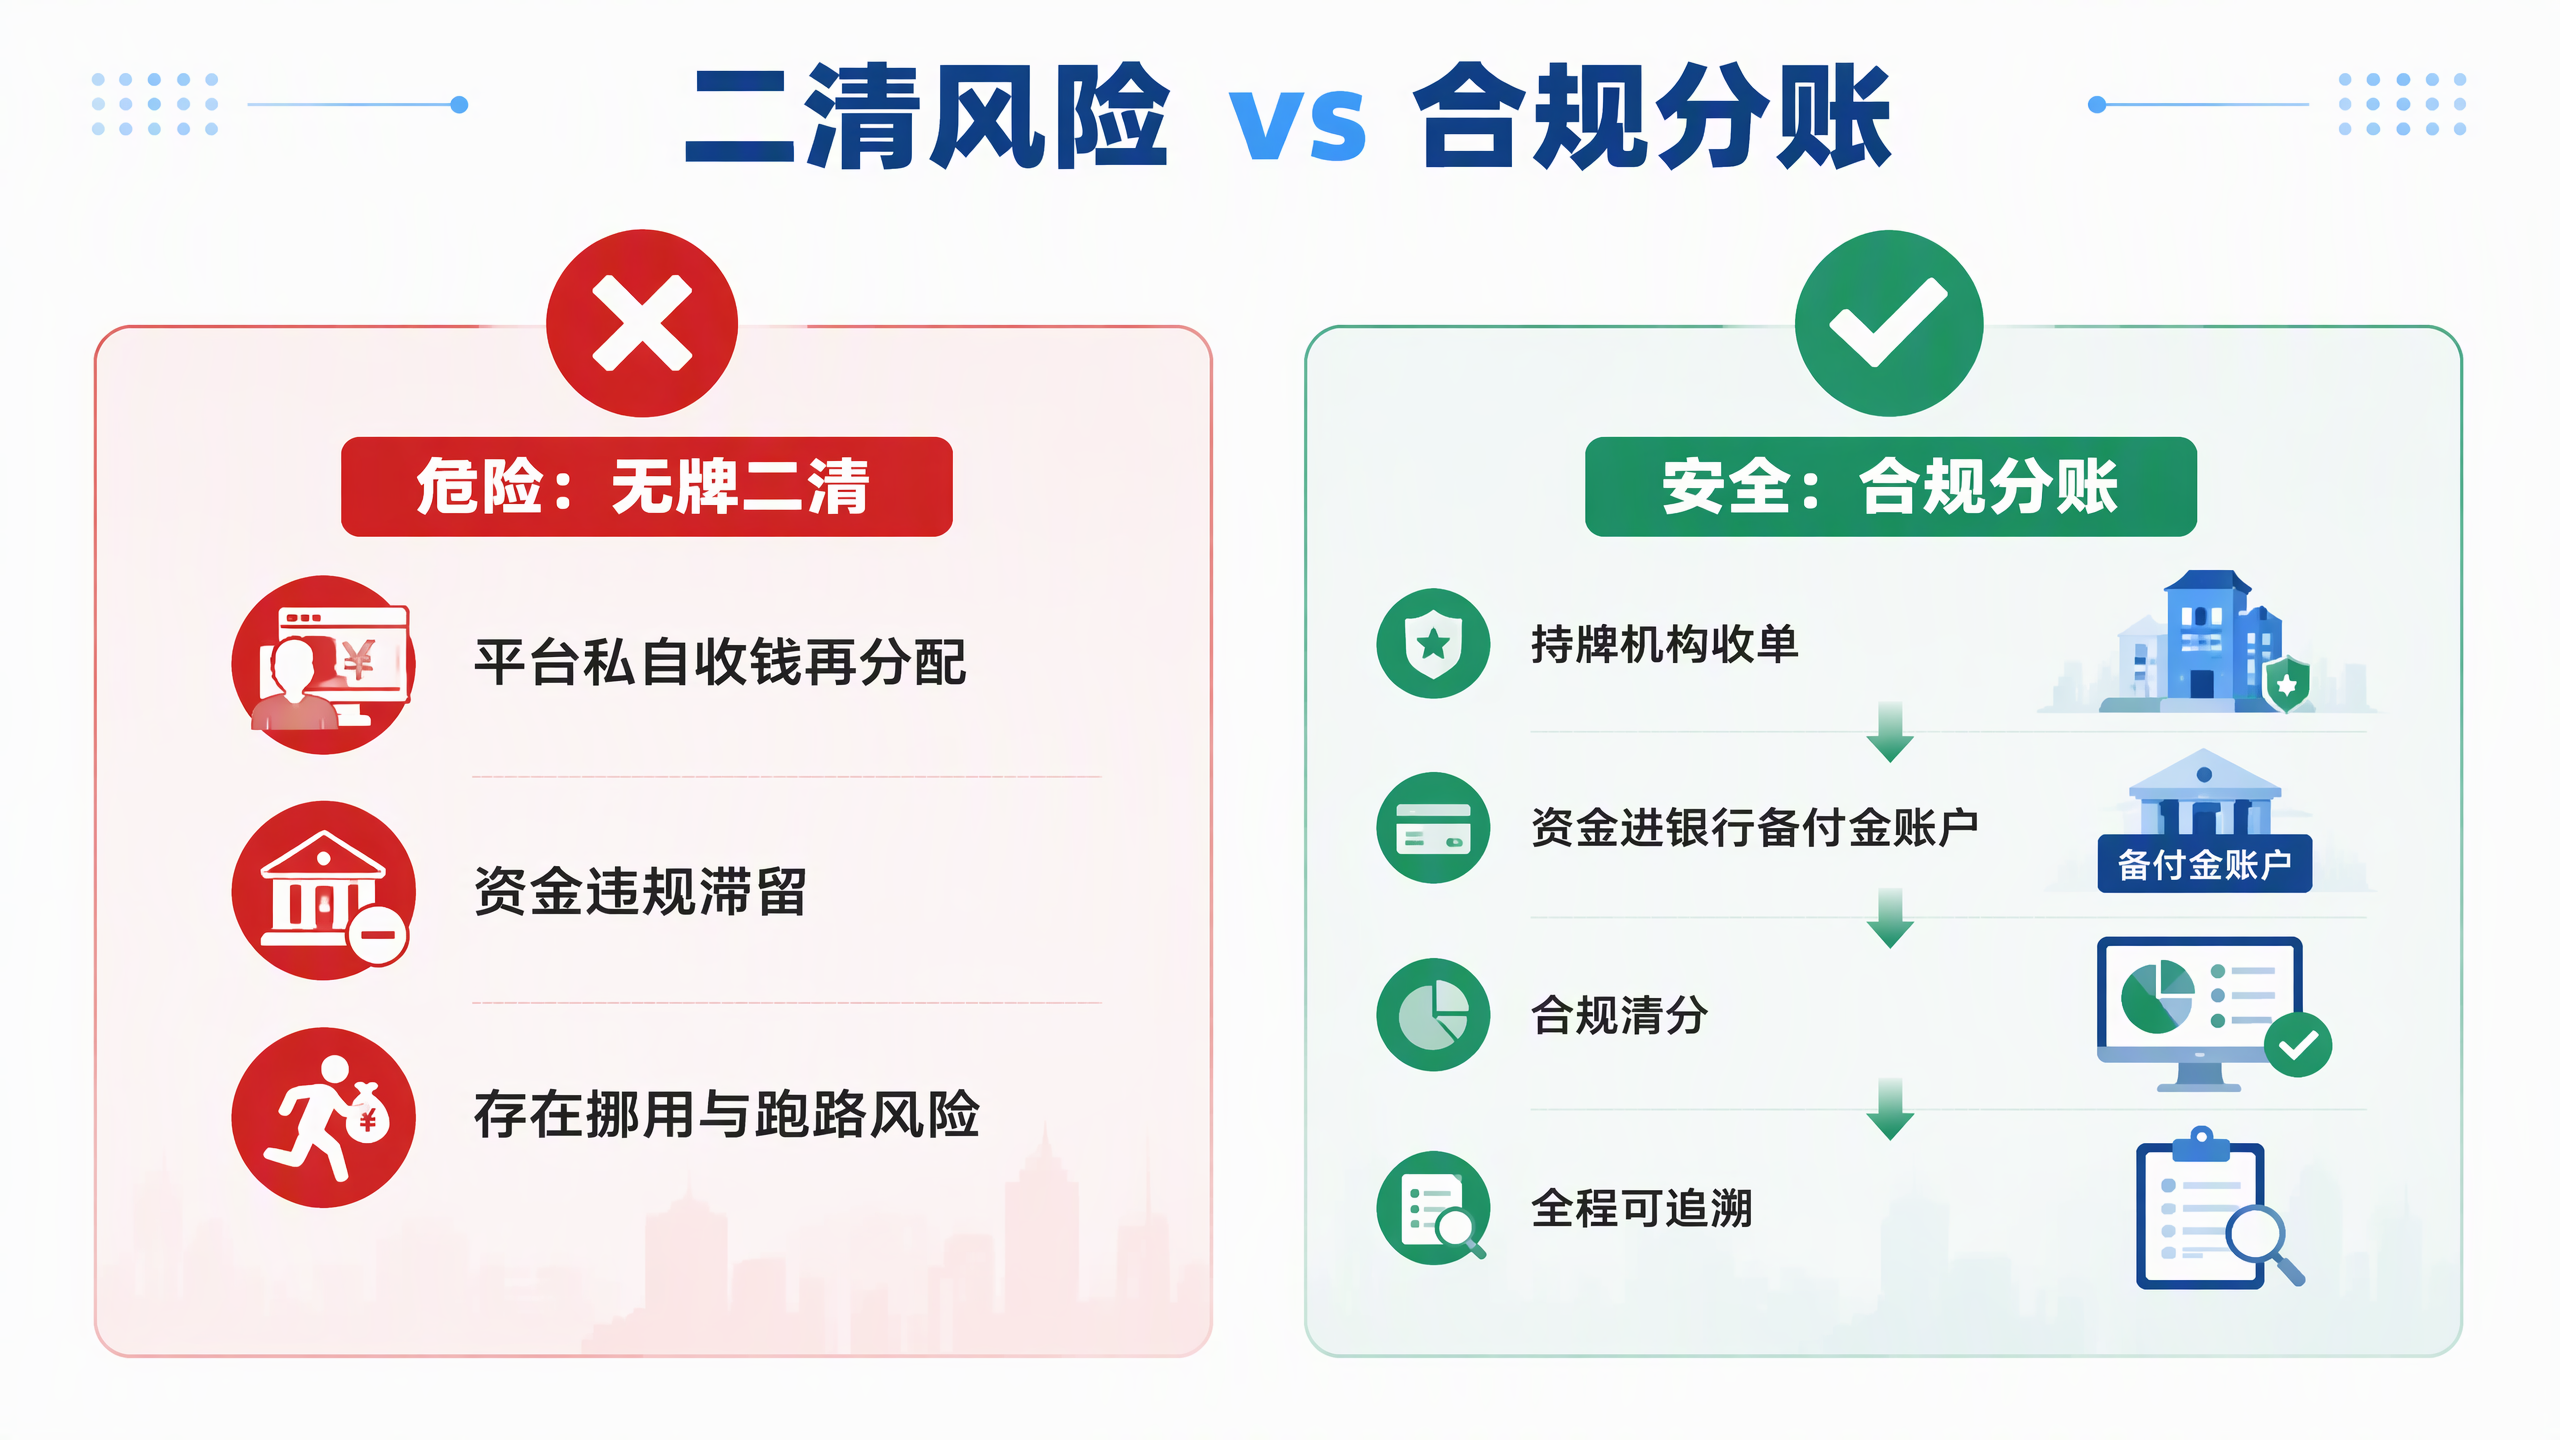
二清风险 vs 合规分账
二、合规分账的正确打开方式
合规分账的底层逻辑其实很简单:收单、分账、结算三件事,各归各位,无论你用直付通这类平台型收单方案,还是叠加更多场景的智能分账产品,都绕不开这套结构。消费者的付款由持牌支付机构收单,资金进入银行备付金账户;银行按交易信息做合规清分,货款分给供应商、收益分给代理商和推广者;最后,属于企业的利润才真正落到自己的账户。持牌机构收单、银行清分、全程可溯,再搭配懂行的服务商把方案落地,这套结构把资金风险从根上堵住了。
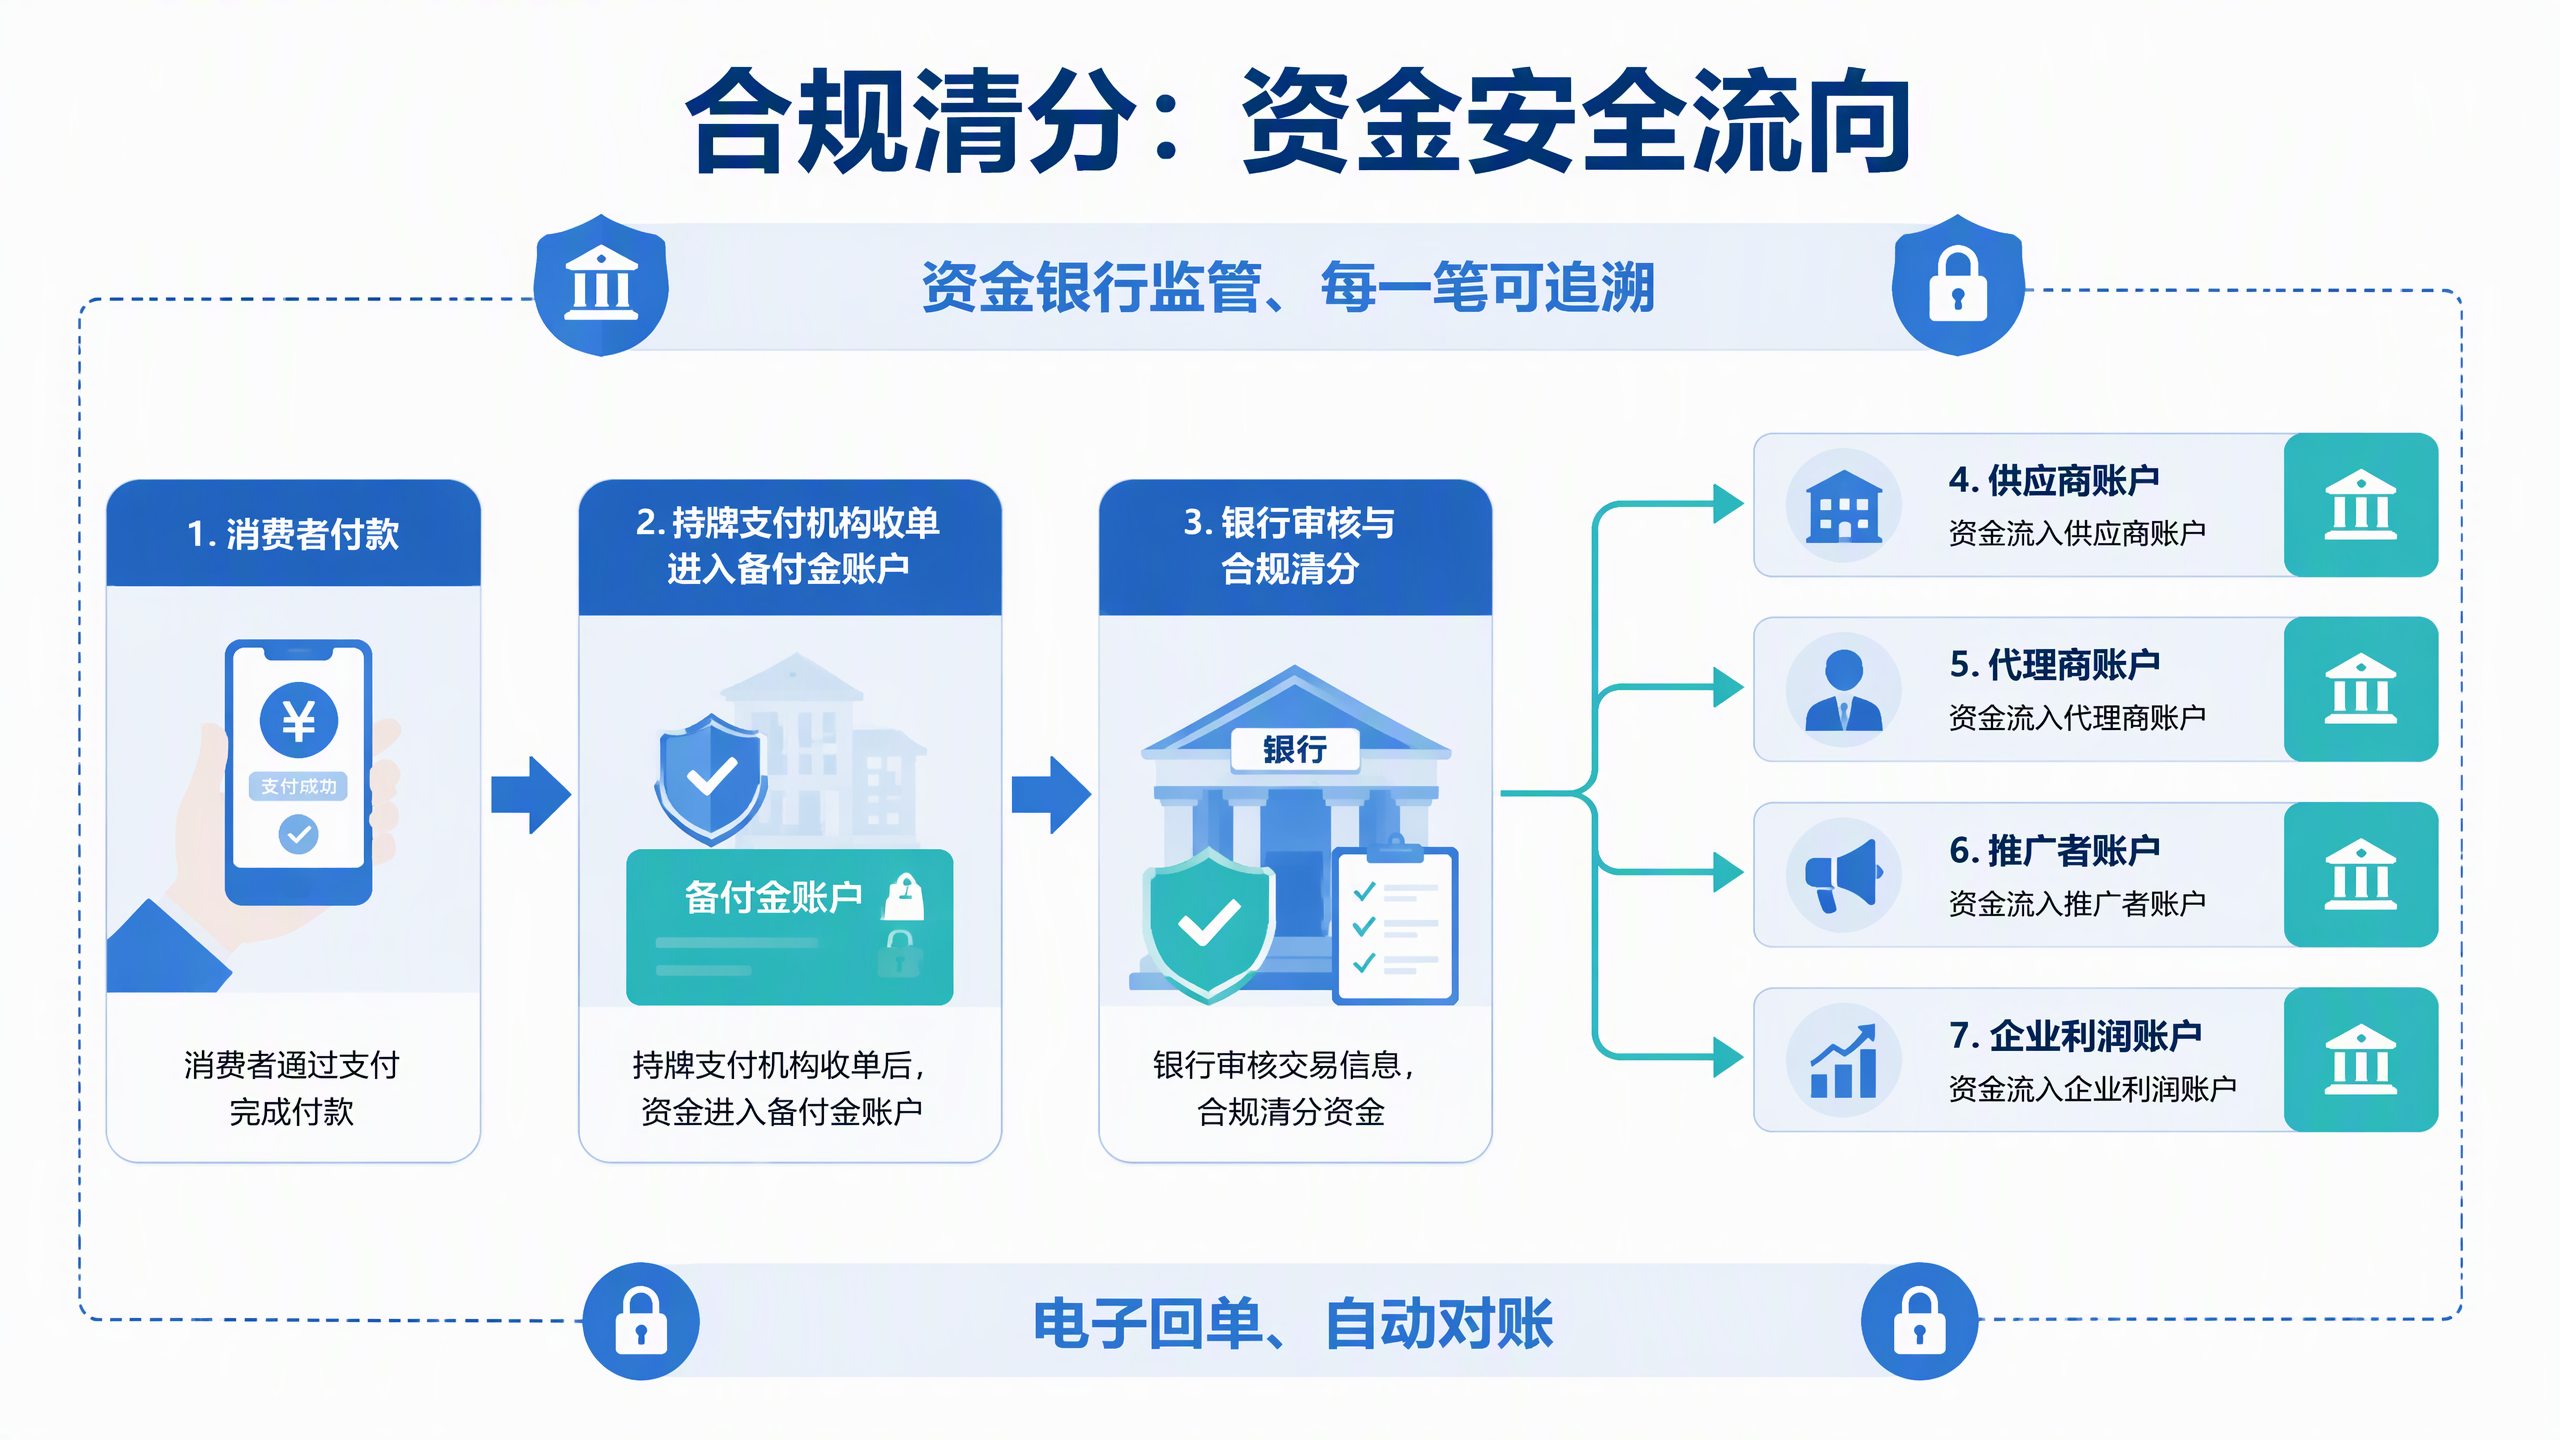
合规清分:资金安全流向
三、电子回单与自动对账:每一笔都说得清
钱分得再清楚,没有凭证也白搭。合规分账平台会把分账接口、电子回单和自动对账能力一次配齐,为每一笔交易生成电子回单,自动对账、自动记账,供应商问起货款、代理商问起分成,一键调出凭证,既省了财务的力气,也让合作方更信任你。
四、挑合作方,先看这三点
第一看背景:背后是否有持牌支付机构,资金是否进银行备付金账户;第二看规模:合作了多少银行和支付机构、服务了多少企业,自有数据要能公开讲;第三看落地:是不是有真懂行的服务商帮你对接。市面上的合规分账方案不少,直付通、第三方分账平台各有适配场景,借用公开排名和同行的真实口碑做初筛,比闷头对比高效得多。京韵华媒长期专注支付接口与通道对接,帮助平台型客户把合规分账方案稳稳落地,从通道筛选到规则配置,每一步都有专业的人盯着。
资金安全是平台生意的生命线。与其天天担心钱放在哪里,不如早点把合规分账的架子搭起来。钱在银行体系里合规流转,你才能睡得安稳、做得放心。拿不准选哪家平台,可以让京韵华媒帮你做一次合规评估,把通道和规则都摆到台面上比。想先把合规清分的原理研究透,也可以到智分账官网深入了解。
